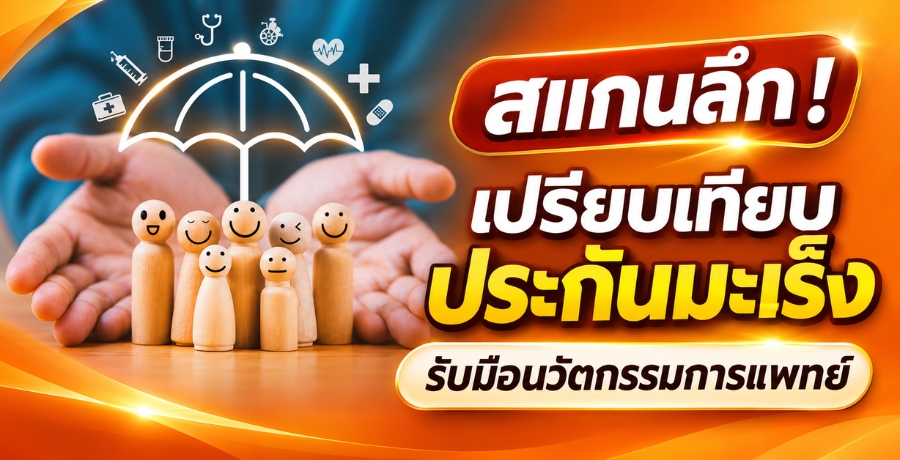
สำหรับกลุ่มคนที่ใส่ใจสุขภาพ การออกกำลังกายเป็นประจำและการคัดสรรโภชนาการที่สะอาด คือเกราะป้องกันด่านแรกที่แข็งแกร่งที่สุด ทว่าในมุมมองของเวชศาสตร์ป้องกันเชิงลึก ความเสี่ยงจากการกลายพันธุ์ของเซลล์ระดับดีเอ็นเอ เป็นตัวแปรที่อยู่เหนือการควบคุม การพึ่งพาเพียงไลฟ์สไตล์ที่สมบูรณ์แบบจึงอาจไม่เพียงพอต่อการอุดความเสี่ยงร้อยเปอร์เซ็นต์ การเตรียมพร้อมรับมือด้วยเครื่องมือทางการเงินจึงเป็นกลยุทธ์ที่ขาดไม่ได้ แต่ท่ามกลางแผนความคุ้มครองนับร้อยในตลาด การกางหน้าตารางเพื่อเปรียบเทียบประกันมะเร็งอย่างมีชั้นเชิง คือทักษะสำคัญที่จะช่วยให้คุณเข้าถึงเทคโนโลยีการรักษาขั้นสูงสุด โดยไม่ปล่อยให้เงื่อนไขกรมธรรม์แบบเก่ามาเป็นคอขวดในการรักษา
โครงสร้างผลประโยชน์ เจาะลึก เจอจ่ายจบ และ ค่ารักษาตามจริง
แฟกต์ทางสถิติของค่าใช้จ่ายทางการแพทย์คือ นวัตกรรมการรักษามะเร็งในปัจจุบันมีต้นทุนที่พุ่งสูงขึ้นอย่างก้าวกระโดด สิ่งแรกที่คุณต้องโฟกัสเวลาเปรียบเทียบประกันมะเร็ง คือโครงสร้างการจ่ายสินไหม กรมธรรม์แบบเจอจ่ายจบ (Lump Sum) จะมอบอิสรภาพทางการเงินให้คุณนำเงินก้อนไปบริหารจัดการเอง ไม่ว่าจะเป็นการบินไปรักษาตัวในศูนย์การแพทย์เฉพาะทางต่างประเทศ หรือใช้เป็นค่าใช้จ่ายสำรองระหว่างพักฟื้น ในขณะที่กรมธรรม์แบบจ่ายตามจริง (Reimbursement) มักจะมีเพดานวงเงินที่สูงกว่ามากและซัพพอร์ตค่าหยูกยาได้ต่อเนื่อง การประเมินสภาพคล่องส่วนตัวเพื่อบาลานซ์โครงสร้างทั้งสองแบบนี้ คือกุญแจดอกแรกของการเซ็ตอัปแผนคุ้มครองสุขภาพที่ยืดหยุ่น
ปลดล็อกนวัตกรรม พุ่งเป้า Immunotherapy และ Targeted Therapy
วิวัฒนาการทางคลินิกได้ก้าวข้ามการรักษาด้วยเคมีบำบัดหรือการฉายรังสีแบบดั้งเดิมไปสู่การแพทย์แม่นยำ (Precision Medicine) แฟกต์ที่น่าตกใจคือ กรมธรรม์รุ่นเก่าหลายฉบับยังคงมีข้อจำกัดในการเบิกจ่ายค่ายาพุ่งเป้า (Targeted Therapy) หรือภูมิคุ้มกันบำบัด (Immunotherapy) ซึ่งเป็นความหวังใหม่ที่มีผลข้างเคียงต่ำและตรงจุดกว่า ดังนั้น การเปรียบเทียบประกันมะเร็งในยุคนี้ คุณต้องอ่านเงื่อนไขข้อยกเว้นอย่างละเอียด เพื่อให้มั่นใจว่าสถาบันการเงินพร้อมซัพพอร์ตค่าใช้จ่ายในการถอดรหัสพันธุกรรม (Genomic Testing) และค่ายานวัตกรรมใหม่เหล่านี้ การเลือกกรมธรรม์ที่อัปเดตสอดคล้องกับเทคโนโลยีการแพทย์ จะช่วยเพิ่มอัตราการรอดชีวิตและรักษาคุณภาพชีวิตของคุณไว้ได้อย่างสมบูรณ์
นิยามระยะของโรคและระยะเวลารอคอยที่ซ่อนอยู่ในเงื่อนไข
สำหรับผู้ที่ตรวจสุขภาพเชิงลึกเป็นประจำ โอกาสที่จะตรวจพบความผิดปกติของเซลล์ตั้งแต่ระยะเริ่มต้น (Non-invasive หรือ Carcinoma in situ) มีความเป็นไปได้สูงมาก จุดบอดที่หลายคนมักพลาดเมื่อทำการเปรียบเทียบประกันมะเร็ง คือการละเลยนิยามระยะของโรคที่บริษัทกำหนด บางแผนจะจ่ายผลประโยชน์เต็มจำนวนก็ต่อเมื่อมะเร็งลุกลามไปแล้วเท่านั้น การเฟ้นหากรมธรรม์ที่ครอบคลุมตั้งแต่ระยะไม่ลุกลาม จะช่วยให้คุณสามารถเบิกงบประมาณมาระงับความเสี่ยงได้ตั้งแต่เนิ่นๆ นอกจากนี้ ระยะเวลารอคอย (Waiting Period) ที่แตกต่างกันในแต่ละบริษัท ตั้งแต่เก้าสิบวันไปจนถึงหนึ่งร้อยยี่สิบวัน ก็เป็นอีกหนึ่งปัจจัยชี้วัดที่คุณต้องนำมาคำนวณ เพื่อปิดช่องโหว่ความเสี่ยงในตารางเวลาของคุณให้รัดกุมที่สุด
การลงทุนกับแผนความคุ้มครองสุขภาพไม่ใช่เรื่องของการจ่ายเงินเพื่อซื้อความกลัว แต่คือการใช้สถาบันการเงินเป็นคานงัดเพื่อเข้าถึงเทคโนโลยีชีวภาพที่ดีที่สุดในโลก การสละเวลาเพื่อวิเคราะห์และเปรียบเทียบประกันมะเร็งด้วยมุมมองของนักบริหารความเสี่ยง จะช่วยเปลี่ยนกระดาษกรมธรรม์ให้กลายเป็นพาสปอร์ตสู่การรักษาที่ไร้ข้อจำกัด มอบความอุ่นใจระดับสูงสุดให้คุณมีอิสระในการใช้ชีวิตและดูแลสุขภาพได้อย่างเต็มศักยภาพ






 ค้นหาทุกอย่างในเว็บครูบ้านนอก :